


산업용 로봇 확산과 함께 가속되는 인도 다크팩토리 시장 현황
아직은 초기 단계지만 성장 잠재력 높은 시장으로 평가
글로벌 제조업은 생산현장에 인력을 투입하지 않거나 극소수만 투입하고 로봇, 인공지능(AI), 산업용 사물인터넷(IIoT)을 통해 생산 전 과정을 자동화하는 ‘다크팩토리(Dark Factory)’로의 전환이 진행되고 있다. 인도는 아직 초기 단계지만 성장 잠재력이 높은 시장으로 평가된다. ’24년 연간 산업용 로봇 설치량 기준 세계 6위를 기록했으며, 특히 자동차 산업은 전체 산업용 로봇 설치량의 45%를 차지하며 자동화 수요를 주도하고 있다.
정리 편집부
KOTRA, 국제로봇연맹 등
2026년10월

다크팩토리는 ‘Lights-out Factory’ 또는 ‘완전자율 제조시설’이라고도 불리며, 자동운반차(AGV)와 산업용 로봇 등을 활용해 최소한의 인력 감독만으로 연속 생산이 가능한 것이 특징이다. 다크팩토리와 스마트팩토리(Smart Factory)는 센서, IIOT, 데이터 분석, AI 등을 활용한다는 점에서 유사하다. 그러나 스마트팩토리는 여전히 관리 및 운영, 주요 결정 등의 과정에 인력이 중요하게 작용하는 반면, 다크팩토리에서는 인력의 개입이 전혀 또는 거의 없고 원격 관리나 유지보수 등의 기능만 수행된다.
생성형 AI 활용과 미래 시장조사기관 <그랜드 뷰 리서치(Grand View Research)>에 따르면, 글로벌 다크팩토리 시장은 ’24년 1192억 달러(한화 약 160조원)에서 ’26년 1387억 달러(약 185조원), ’30년에는 1946억 달러(260조원) 규모로 성장할 전망이며, ’25년~’30년 5년간 연평균성장률(CAGR)은 8.7%로 예상된다.
이러한 변화는 전 세계적인 산업용 로봇 도입 확대에서 비롯되었다. 국제로봇연맹(IFR)의 《World Robotics 2025》에 따르면, ’24년 전 세계 산업용 로봇 신규 설치량은 54만2000대로, 4년 연속 50만대 이상을 기록했다. 아울러 전 세계에서 가동 중인 산업용 로봇은 약 466만대에 달한다. 중국 베이징 Xiaomi 창핑 공장, 중국 내 Foxconn 자동화 생산라인, 네덜란드 Philips 드라흐턴 공장, 일본 FANUC 오시노 공장 등은 전자·전기차·정밀제조 분야에서 다크팩토리의 상용화 가능성을 보여주는 대표적인 사례로 꼽힌다.

자동차 산업이 자동화 수요 주도
인도는 아직 다크팩토리 초기 단계이지만, 성장 잠재력이 매우 높은 시장으로 평가된다. <Grand View Research>에 따르면, 인도 다크팩토리 시장은 ’24년 41억2390만 달러(약 5조5천억원)에서 ’30년 65억7890만 달러(약 8조8천억원)로 성장할 전망이며, ’25~’30년 CAGR은 8.2%로 예상된다.
인도의 산업용 로봇 신규 설치량은 ’23년 8510대 이상으로 전년 대비 59% 증가했으며, ’24년에는 사상 최대인 9100대를 기록해 전년 대비 7% 증가했다. 이에 따라 인도는 연간 산업용 로봇 설치량 기준 세계 6위를 기록했으며 독일을 한 단계 앞섰다. 특히 자동차 산업은 ’24년 전체 산업용 로봇 설치량의 45%를 차지하며 자동화 수요를 주도하고 있다.
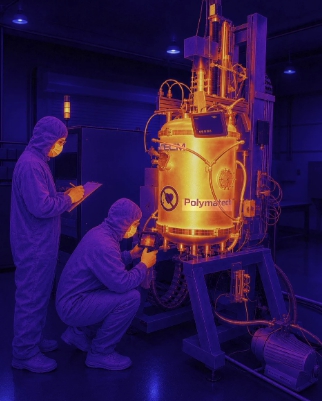
인도 타밀나두주 오라가담 SIPCOT Hi-Tech SEZ에 위치한 폴리마테크(Polymatech Electronics Ltd.)의 클린룸 시설은 인도 최초의 본격적인 다크팩토리로 평가된다. 해당 공장에서는 로봇팔이 LED와 특수 센서 등 광반도체 부품을 거의 ‘완전자율(Fully Automated)’ 방식으로 조립하고 있으며, 엔지니어는 원격으로 생산공정을 모니터링한다.
스마트팩토리 시장도 빠르게 확대
산업 전문잡지 《Industrial Automation India》의 ’26년 인도 자동화 제조시설 분석에 따르면, 전통적인 제조공장 내에서도 고도 자동화 및 완전자율에 가까운(Near Lights-out) 생산라인 도입이 확산되고 있다. 대표적으로 Tata Electronics의 돌레라(Dholera) 반도체 팹, Tata Steel 칼링가나가르(Kalinganagar) 공장, Hindustan Unilever의 다파다(Dapada) 공장, Ola Electric Futurefactory, Dr. Reddy’s Laboratories FTO3 공장, Hero MotoCorp Global Parts Center, CEAT 나그푸르(Nagpur) 공장 등이 있다.
이와 함께, 스마트팩토리 시장도 빠르게 확대되고 있다. 시장조사 전문업체 《P&S Intelligence Market Research》에 따르면, 인도 스마트팩토리 시장은 ’25년 77억 달러(약 10조원)에서 ’32년 170억 달러(약 23조원)로 성장해 연평균 12%의 성장률을 기록할 것으로 전망된다. 특히 ‘전자·반도체’ 분야는 승인된 249건의 「생산연계 인센티브(PLI)」 신청을 통해 1조1535억1000만 루피(약 16조원) 이상의 투자가 예정됨에 따라, 연평균 12.2%로 가장 빠르게 성장할 것으로 예상된다.
한편, 인도의 예지정비 시장 또한 ’24년 4억6350만 달러(약 6천억원)를 기록했으며 ’33년까지 연평균 약 20% 성장할 전망이다. 이는 다크팩토리 구현의 기반이 되는 센서와 AI 기술의 활용이 인도 제조업 전반으로 확대되고 있음을 나타내는 지표로 해석할 수 있다.
성장세 대비 자동화는 여전히 ‘초기’ 단계
《Grand View Research》에 따르면, 인도의 산업용 로봇 시장은 ’25년 48억6210만 달러(약 6조5천억원)에서 ’33년 134억7100만 달러(약 18조원)로 3배 이상 성장할 전망이며, CAGR은 13.3%에 달할 것으로 예상된다. 인도 시장은 글로벌 산업용 로봇 시장의 12.9%를 차지하며 아시아·태평양 주요 시장 가운데 가장 빠른 성장세를 보이고 있다.
반면, 로봇밀도를 기준으로 보면 인도는 아직 자동화 초기 단계에 머물러 있다. 국제로봇연맹의 《World Robotics 2025》에 따르면, 한국은 제조업 종사자 1만 명당 산업용 로봇 1220대로 세계 1위를 기록하고 있다(독일, 일본의 약 2.7배). 한국에 이어 싱가포르>독일>일본>스웨덴>덴마크>슬로베니아>미국>대만>스위스가 세계 10위권을 형성하고 있다.
중국은 약 200만 대의 산업용 로봇을 보유해 세계 최대 가동 규모를 기록하고 ’24년 전 세계 신규 설치량의 54%를 차지한 바 있다. 그러나 노동인구 통계 조정 이후 로봇밀도 순위는 세계 22위로 나타났다. 인도의 로봇밀도는 여전히 세계 10대 자동화 국가보다 크게 낮아, 한국 등 선도국과 비교하면 시장이 초기 단계임을 보여 준다.
인도 최초의 다크팩토리인 폴리마테크의 클린룸 시설 역시, 아직은 인도 제조업 전반에 적용 가능한 모델이라기보다는 향후 변화의 ‘신호(signal)’에 가깝다는 평이다. 이처럼 인도의 다크팩토리 확산이 더딘 원인으로 ①현지 중소기업 제조업체들이 부담하기 어려운 높은 초기 투자비용 ②풍부한 노동력에도 로봇·메카트로닉스·AI 전문인력 등 기술인력 부족 ③간헐적 전력공급 등 무인생산 시스템의 안정성을 저해할 수 있는 인프라 문제 ④다크팩토리의 높은 전력소비 부담 등 4가지 구조적 제약요인을 꼽을 수 있다.
이에 따라, 향후 인도의 제조 자동화는 완전한 다크팩토리로 일시에 전환되기보다는 혼합형 모델로 발전할 것으로 전망된다. 반도체, 전자 및 정밀제조 등 일부 산업은 ‘다크팩토리에 가까운(Near-dark)’ 환경으로 빠르게 전환되는 반면, 광범위한 제조업 기반은 단계적으로 자동화가 확대될 것으로 예상된다.
자본, 전문인력 및 인프라 문제를 동시에 해결할 경우, 성숙시장보다 낮은 설치 기반을 가진 인도에서 산업용 로봇 보급이 빠르게 확대될 가능성이 있다. 이는 세계 최고 수준의 제조 자동화 환경을 보유한 한국 기업에 향후 인도 시장에서 자동화 장비·기술을 공급하는 동시에, 현지 자동화 생태계 형성에 조기에 참여할 수 있는 기회가 될 것으로 전망된다.

분야별 다크팩토리 도입 현황
인도의 다크팩토리 제조방식은 정밀도, 생산 규모 및 규제준수 필요성이 높은 5개 산업을 중심으로 확산되고 있다.
① 반도체·전자
인도에서 다크팩토리 도입이 가장 고도화된 분야이다. 「인도 반도체 국가계획(ISM)」을 통해 총 1조6천억 루피(약 22조7천억원) 규모의 6개 반도체 제조·패키징 프로젝트도 승인됐다. 주요 프로젝트로 Micron의 사난드(Sanand) ATMP 공장, CG Power-Renesas Stars의 사난드 공장, Tata Electronics의 자기로아드(Jagiroad) OSAT 공장 시설 등이 있다.
② 자동차 및 전기차
’24년 인도 산업용 로봇 설치량의 45%가 자동차 산업에 집중됐다. Ola Electric Futurefactory는 첨단 로봇을 활용해 4680 Bharat Cell 플랫폼 기반 배터리셀 생산과 완성차 조립을 통합하고 있다. CEAT는 나그푸르의 타이어 생산라인에 성형·가황 공정 전반의 IIoT 센서를 도입해 완전자동화를 추진하고 있다.
③ 일용소비재(FMCG)
Reliance Consumer Products의 나그푸르 공장에서는 군집지능(Swarm Intelligence) 기반 물류 로봇을 활용해 다품종 생산라인을 운영하고 있다. 예측분석 기반 디지털 공급망 기술을 활용해 하루 약 300만 개의 제품을 생산하는 Hindustan Unilever 다파다 공장은 세계경제포럼(WEF)이 인증한 ‘등대공장’이다.
④ 제약
제약산업은 높은 정밀도와 무균환경이 요구된다. Dr. Reddy’s Laboratories FTO3 공장은 디지털 트윈, 로봇 프로세스 자동화(RPA), IIoT 등 WEF가 제시한 8개 4차 산업혁명 기술 가운데 6개를 도입했다. 이를 통해 에너지 사용량 41%, 생산 리드타임 30% 감소 및 제조비용 43% 개선 효과를 달성한 것으로 나타났다.
⑤ 중공업·철강
Tata Steel 칼링가나가르 공장은 AI와 예측형 디지털 트윈을 활용해 철강 제조의 복잡한 열·화학 공정을 관리하고 있다. 이를 통해 연간 75억 루피(약 1000억원) 이상의 에너지 비용을 절감하고 생산성을 7~10% 개선했다. 회사는 ’25년 5월 2700억 루피(약 3조8천억원) 규모의 2단계 증설을 완료해 인도 최대 고로를 추가하고, 조강 생산능력을 연간 300만t에서 800만t으로 확대했다.
정부 지원정책 방향
인도의 자동화 제조업 관련 정책은 크게 세 가지 축으로 구성된다. 먼저 ’20년 도입된 「생산연계 인센티브(PLI)」는 14개 산업에 총 1조9700억 루피(약 28조원)를 투입하는 제조업 육성정책으로, 올해 기준 806건의 신청이 승인됐다. 인센티브 지원을 받는 반도체·전자부품 등의 생산시설이 첨단 자동화 설비를 기반으로 건설되면서 인도의 다크팩토리 확대에 간접적으로 기여하고 있다.
’21년 12월 7600억 루피(약 11조원) 규모로 출범한 「인도 반도체 국가계획(ISM)」은 이후 내각이 승인한 「ISM 2.0」을 통해 1조2750억 루피(약 18조원) 규모로 확대됐다. ’26년 7월 기준 총 1조6400억 루피(약 23조원) 규모의 12개 프로젝트가 승인됐다. ISM은 “현대식 반도체 공장이 기본적으로 고도의 자동화를 전제로 건설된다”는 점에서 인도 다크팩토리 확산의 가장 직접적인 재정지원 기반으로 작용하고 있다.
인도 전자정보기술부(MeitY)의 「Draft National Strategy on Robotics」는 로봇산업을 직접 육성하여 ’30년까지 인도를 글로벌 로봇산업 선도국으로 육성하는 것을 목표로, 중앙정부 정책과 함께 주정부 차원의 지원도 확대되고 있다. 가장 적극적인 주정부 차원의 로봇 제조 지원정책은 구자라트주의 「Industrial Policy 2026」으로, 우선지역에서 고정자본투자의 최대 50%까지 자본보조금을 지원한다.
한국 기업의 시장진출 기회 많아
세계 최고 수준의 제조자동화 기술을 보유한 한국은 인도 제조 생태계로의 시장진출 기회가 많이 발생할 것으로 전망된다. 한국은 제조업 종사자 1만 명당 산업용 로봇 1220대를 보유한 세계 최고 로봇밀도 국가로, 통합 스마트팩토리 및 로봇 자동화, 협동로봇, PLC·모션제어·산업자동화 기술을 비롯해 다양한 경쟁력 있는 로봇 제조기업을 보유하고 있다.
통상환경도 한국 기업에 우호적으로 변화하고 있다. 현행 「한-인도 포괄적 경제동반자 협정(CEPA)」에 따라 로봇과 공작기계 등 일부 기계류는 우대관세 혜택을 받을 수 있다. 지난 5월 뉴델리에서 개최된 CEPA 제12차 협상에서는 상품·서비스 교역, 원산지, 투자뿐 아니라 디지털 무역, 공급망 협력 및 전략산업 협력 등 신규분야도 논의됐다.
한국 기업들은 기존의 글로벌 기업들과 직접 경쟁하기보다는 PLI·ISM 등의 국가보조금 지원을 받는 대규모 신규 프로젝트의 기술 파트너로 참여하는 전략이 유효할 것으로 보인다. 또한 가격 민감도가 높고 시장이 분산된 점을 고려하여, 단순 수출보다는 인도 기업과의 현지 파트너십 또는 합작투자를 추진하는 편이 나을 것으로 보인다. 아울러, 범용 자동화 솔루션보다는 예지정비, Edge-AI, 5G 기반 제어시스템 등 한국이 경쟁력을 가진 기술을 활용해 인도의 메카트로닉스 전문인력 부족과 인프라 신뢰성 문제를 해결하는 방향으로 차별화한다면 충분한 경쟁력을 가질 수 있을 것으로 기대된다.
BEST 뉴스
-
미국 최대 규모의 재생에너지 인프라 사업 『SunZia Wind Project』
미국 최대 규모의 재생에너지 인프라 사업 『SunZia Wind Project』 전력망 안정성&산업경쟁력 뒷받침할 핵심 인프라로 부상 미국 남서부 뉴멕시코주에서 추진 중인 『SunZia Wind Project(선지아 풍력 프로젝트)』는 뉴멕시코 중부 토런스, 링컨, 산미겔 카운티를 중심으로 추진되며, 향후 애리조나를 거쳐 미국 ... -
주요국의 산업부문 탄소배출량 데이터 관리제도 동향 분석
주요국의 산업부문 탄소배출량 데이터 관리제도 동향 분석 국가별·제도별 상이한 기준…국가 차원의 대응 필요 최근 세계 주요국은 탄소중립 달성 노력의 일환으로 기업의 탄소배출량 데이터 제출 및 공시 요구를 강화하고 있다. 탄소배출량 데이터 관리는 무역(수출 가능 여부), 시장(제품 경쟁력), 금융(기업가치 평... -

‘탄소금융’ 지속가능항공유(SAF)의 수익화 및 영국의 입법례 분석
‘탄소금융’ 지속가능항공유(SAF)의 수익화 및 영국의 입법례 분석 영국 사례, 국내 SAF 의무화제도 설계 시 참고할 내용 多 지속가능항공유(SAF) 시장은 단순한 친환경 연료거래를 넘어, 탄소감축 가치를 다양한 형태로 수익화하는 ‘탄소금융 시장’으로 진화하고 있다. 영국은 SAF의 민간 투자 유도를 위해 ’25년부터 ... -

일본 수소 정책 반세기, 산업생태계 진화와 시사점
일본 수소 정책 반세기, 산업생태계 진화와 시사점 정부는 수소 생태계 전 분야에 대규모 예산 투입… 기업은 정부의 정책에 맞춰 다양한 사업 추진 일본 정부는 지난 50년간의 수소 정책 추진 경험을 바탕으로 ’24년 「수소사회추진법」을 제정하여 저탄소수소 공급 및 이용 촉진을 위한 법적 근거를 마련했다. ’50년... -

기술과 손잡은 교육 ‘에듀테크’시장의 현황 및 전망
기술과 손잡은 교육 ‘에듀테크’시장의 현황 및 전망 세계는 지금, AI 기반 교육 플랫폼 생태계 구축 중 전 세계적으로 AI 기반 에듀테크 시장이 빠르게 성장하고 있다. <삼일PwC 경영연구원>의 자료에 따르면, 글로벌 에듀테크 시장은 연평균 15% 성장해 ’30년 약 10조 달러(한화 약 1300조원)까지 성장할 것으... -
산업용 로봇 확산과 함께 가속되는 인도 다크팩토리 시장 현황
산업용 로봇 확산과 함께 가속되는 인도 다크팩토리 시장 현황 아직은 초기 단계지만 성장 잠재력 높은 시장으로 평가 글로벌 제조업은 생산현장에 인력을 투입하지 않거나 극소수만 투입하고 로봇, 인공지능(AI), 산업용 사물인터넷(IIoT)을 통해 생산 전 과정을 자동화하는 ‘다크팩토리(Dark Factory)’로의 전환이 ...