


석탄 및 원자력 중심 에너지 수요 꾸준히 증가
연평균 2.7% 증가 예상
에너지경제연구원이 2012년부터 2017년까지의 중기 에너지 수요와 2013년의 에너지 수요전망에 관한 보고서를 내놨다. 보고서에 따르면 중기적으로는 총 에너지 수요는 경제성장율보다 낮은 수준으로 증가가 예상되며, 이중 석탄과 원자력의 수요 증가가 두드러지는 반면 첨두부하를 담당하고 있는 발전용 가스의 수요는 감소할 것으로 내다봤다.
참조: 에너지경제연구원 수요 전망 보고서
중기(2012~2017년) 에너지 수요 전망
총 에너지 수요는 2012~2017년 기간 중 연평균 2.7% 증가하여 2017년에 317.8백 만 TOE에 달할 것으로 전망된다. 총 에너지 수요는 동기간 경제장(연평균 3.6%)보다는 낮은 수준으로 증가할 것으로 예상된다. 에너지원별 수요로는 에너지수요 증가는 석탄과 원자력이 주도할 전망이다. 반면, 지난 5년간 빠른 소비증가 추세를 시현했던 LNG 수요 증가세는 크게 둔화될 전망이다. 이 중 석탄의 경우 2014~2017년 기간 중 대규모 설비증설(1만2520㎿, 15기: 제6차 전력수급계획)이 예정되어 발전용 석탄수요(연평균 5.5%)가 증가세를 주도할 전망이다. 또한 첨두부하를 담당하는 발전용 가스수요는 2016년부터 감소(신규 원전 및 석탄발전 설비 증설로 첨두부하용 발전 연료 대체)할 것으로 보인다. 원자력의 경우 동 기간 중 모두 5200㎿ 증설이 예상된다.
석탄 및 원전 에너지 확대 | 2012~2017년 동안 에너지 수요는 지속적으로 증가할 것으로 예상된다. 에너지 수요(연평균 2.7%)는 경제성장(연평균 3.6%)보다 낮은 수준으로 증가할 전망이다. 또한 1인당 에너지 소비는 2017년에 6.23 TOE에 도달 OECD 국가 중 캐나다, 미국 다음으로 높은 수준을 유지할 것으로 보인다. 총 에너지의 석유 의존도는 1994년 63%를 정점으로 지속 감소하여 2012년에 38.2%를 기록하였고, 2017년에는 35%까지 하락할 전망이다. 기저부하를 담당하는 원잔력은 발전설비 증설로 전망기간 중 연평균 5.0%가 증가할 전망이다. 원자력의 총 에너지 점유율은 2012년 11.4%에서 2017년에는 12.7% 수준으로 증가가 예상된다. 발전용 유연탄 수요는 발전설비 증설에 따른 수요증가로 연평균 5.6% 증가가 전망된다. 석탄의 총 에너지 비중은 2012년 29.1%에서 2017년에는 31.8%로 상승이 예상된다. LNG의 총 에너지 비중은 2007년 14.7%에서 2012년 18.1%까지 증가하였으나, 2016년 이후 하락하여 2017년 17.2%에 달할 전망이다. 2016년부터 유연탄 발전설비 확충 영향으로 첨두부하를 구성하는 LNG 발전비중의 축소가 예상된다. 산업부문 에너지 수요는 전망기간 중 연평균 2.8% 증가, 최종에너지 점유율이 2012년 61.4%에서 2017년에는 62.6%로 확대될 전망이다. 에너지 수요 증가의 72%는 산업부문에서 유발된다. 에너지 수요 증가를 억제하기 위해서는 에너지 저소비형 고부가 가치산업 육성, 에너지 효율 기술 개발 등 산업부문의 에너지 효율 개선에 정책적 노력 지속이 필요하다. 에너지원 중 전력수요 증가율(연평균 3.7%)은 경제성장률(연평균 3.6%)을 상회할 것으로 보인다. 전력수요 증가가 총 에너지 수요 증가분의 53%를 차지한다. 전력의 에너지 수요 증가는 전력 다소비 산업의 성장세 지속, 사용의 편리성, 기술발전에 따른 다양한 전기기기의 개발 보급 등에 의해 유발된다. 전력 가격이 타 에너지 가격에 비해 낮게 지속될 경우, 에너지원 대체에 의한 추가 전력수요 유발로 총 에너지수요 증가는 증폭될 가능성이 상존한다. 철저한 원가주의에 입각한 전력가격 정책 추진으로 상대가격 차이에 따른 교차보조 문제를 해결하기 위한 정책방향 견지가 필요할 것으로 분석되고 있다.
2013년 에너지수요전망
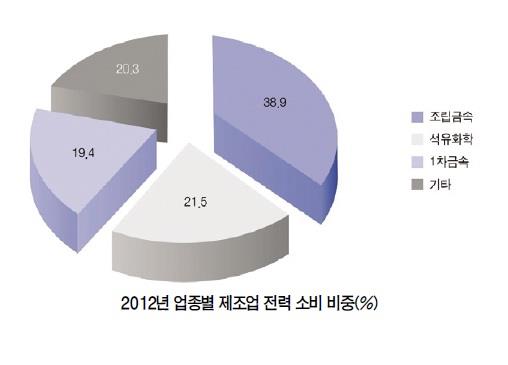
전체 에너지 소비 중 전력 소비는 2010년에 두 자릿수(10.1%) 증가율을 기록했으나, 2011년에 증가세가 둔화되었으며, 2012년에는 경기 침체의 영향으로 증가율이 더욱 낮아졌다. 산업 활동 둔화뿐만 아니라 전력수급 안정을 위한 정부의 강도 높은 전력수요 관리 정책 시행도 전력 소비 증가세 하락에 영향을 미친 것으로 분석된다. 부문별로는 2012년 산업용 전력 소비는 전년 대비 2.9% 증가하여 2009년 이후 지속되어온 빠른 소비 증가세가 급격히 둔화됐다. 그러나 산업용 전력 소비는 여전히 경제성장(2.0% 증가) 및 산업 생산 증가속도(0.9%)보다는 빠르게 증가하고 있다. 2007년 이후의 산업용 전력 소비 증가 속도는 경기동행종합지수의 변동 속도와 유사한 모습을 보이고 있다. 즉, 산업용 전력 소비는 현재의 경기상황을 잘 설명해주는 지표 중의 하나이다. 단, 2009~2010년 기간에는 철강 등 전력 다소비 업종의 대규모 설비증설의 영향으로 전력소비가 경기변화 속도보다 빠르게 증가한 것으로 나타났다. 2012년 제조업, 농림어업 및 광업의 전력 소비는 전년 대비 각각 2.5%, 14.2%, -16.2%의 변동을 보였다. 제조업에서는 조립금속업과 석유화학업의 전력 소비가 각 업종의 경기호조세를 반영하여 각각 5.3%, 5.0%의 증가율을 기록했다. 조립금속업 중에서는 전력 다소비 업종인 영상음향통신(7.2%), 기타 기계장비(7.3%), 자동차제조업(3.5%)이 높은 소비 증가세를 기록했다. 조립 금속업 내의 전력 소비 비중은 영상음향통신업(41.2%), 자동차제조업(18.6%), 기타 기계장비업(14.8%)의 순이었다. 반면, 1차 철강업이 포함된 1차 금속업의 전력 소비는 2009~2010년 기간의 설비 증설효과가 소명되고, 세계적인 철강경기 둔화에 따른 생산 조절의 영향으로 전년 동기 대비 1.2% 감소했다. 2012년 제조업의 총 전력 소비 중 조립금속업, 석유화학업, 1차 금속업 등 전력 다소비 업종이 차지하는 비중은 79.7%를 기록했다.
2012년 가정 및 상업용 전력소비는 전년 동기 대비 각각 3.2%, 1.7% 증가했다. 가정용 및 상업용 전력 소비는 2011년에 각각 0.6%, 1.0% 증가하는데 머물렀으나, 2012년에는 기후요인에 의한 기저 효과의 영향으로 증가율이 상승했다.
경제 회복 시 전력소비 증가 | 2013년의 전력 수요는 우리 경제의 성장세가 전년에 비해 다소 회복될 것으로 예상됨에 따라 전년대비 3.1% 증가할 전망이다. 최근 몇 년간 수요 증가를 주도해 온 산업용 수요가 3% 초반 대의 증가율을 보여 전체 전력 수요증가세의 안정화를 이끌 전망이다. 2013년도 가정 및 상업용 전력 수요는 경제성장율 상승을 전제함에 따라 증가율이 다소 올라갈 전망이다. 전력 수요는 낮은 요금수준, 전기사용 기자재 보급 확대, 사용의 편리성 등으로 2013년에도 주요 최종 에너지원 중 상대적으로 높은 증가율을 기록할 전망이다. 전력 수요 증가율은 2000년 이후 지속적으로 경제성장률을 상회했으며 2013년에도 이러한 추세는 지속될 전망이다. 그러나 총 전력 소비의 GDP 탄성치는 2010년 1.59에서 2011년 1.31, 2012년 1.27로 감소했으며, 2013년에는 더욱 하락하여 1.1.0에 달할 전망이다. 경기 변동에 민감하게 반응하는 산업용 소비의 GDP 탄성치는 2010년 2.03에서 2011년 2.32로 상승했다가 이후 하락하여 2013년에는 1.18 수준을 보일 것으로 예상된다. 산업용 소비의 증가 속도는 2000년대 초?중반까지는 경제성장률과 비슷한 수준이었으나 2006년 이후에는 경제성장률을 추월했다. 산업용 전력소비 증가율과 경제성장률 간의 차이는 2009년 이후 철강산업의 설비 증설과 전력 다소비형 산업의 경기호조로 확대되었다가 2011년 이후 설비증설 효과가 소멸되면서 다시 좁혀지는 추세이다. 산업용 전기요금이 상대적으로 낮은 수준을 유지해왔다는 점도 산업용 소비의 빠른 증가에 영향을 준 것으로 판단된다.
산업용 전력 3.3% 증가 | 2013년 산업용 전력 수요는 전년 대비 3.3% 증가할 전망이다. 2013년에는 조립 금속업(영상음향통신, 기계장비, 자동차 등)과 에너지 다소비 업종(철강 및 석유화학)이 수요 증가세를 주도할 것으로 예상된다. 특히, 2013년 하반기에는 일관제철업의 신규 설비(약 900여 만 톤) 가동의 영향으로 철강산업이 전력 수요 증가를 주도할 전망이다. 상업용 전력 수요는 2011년 1.0%, 2012년 1.7%로 매우 완만한 증가 추세를 보였으나, 2013년에는 3.3%로 증가율이 다소 회복될 전망이다. 2013년 경기회복 전망에도 불구하고 전력수급은 여전히 빠듯할 것으로 예상되어, 상업용 수요증가율의 반등은 제한적으로 나타날 가능성도 존재한다. 부문별로는 총 전력수요 중 산업용의 비중은 2012년 53.4%에서 2013년 53.5%로 완만하게 상승할 전망이다. 산업용의 수요 비중은 2005년 이후 지속적으로 확대되는 추세이다. 상업용 수요 비중은 서비스업의 성장으로 2009년까지는 확대되었으나, 2010년 이후 산업용 수요의 강세와 건물 냉·난방 온도 제한 등 수요관리 정책의 영향으로 완만한 하락 추세이다.

ⓒ 월간전기 & energy.co.kr 무단전재-재배포금지
BEST 뉴스
-
GS글로벌, 美 텍사스주 휴스턴에 신규지사 개소
GS글로벌, 美 텍사스주 휴스턴에 신규지사 개소 에너지 및 인프라 시장 공략 위한 영업 대폭 강화 GS글로벌은 8월 11일(현지시간 기준) 미국 휴스턴의 주요 상업지구인 업타운(Uptown)에서 휴스턴지사 개소식을 개최했다. 행사에는 이경은 주휴스턴 대한민국 총영사를 비롯해 Jindal USA 등 주요 고객사, 포스코, 현대... -
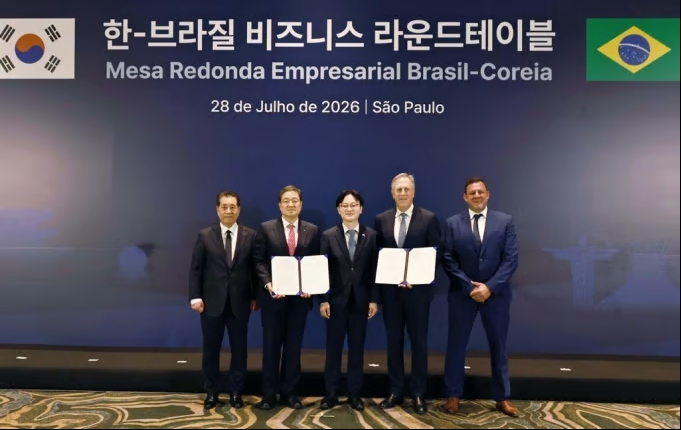
포스코그룹, 브라질과 희토류 공급망 강화한다
포스코그룹, 브라질과 희토류 공급망 강화한다 현지기업 ‘메테오릭 리소시스’와 MOU 체결 포스코인터내셔널은 지난 7월 28일, 브라질 상파울루 그랜드 하얏트 뱅가르다홀에서 현지 희토류 개발기업 메테오릭 리소시스(Meteoric Resources)와 희토류 원료의 안정적인 조달 및 공급망 구축을 위한 전략적 업무협약(MOU)... -
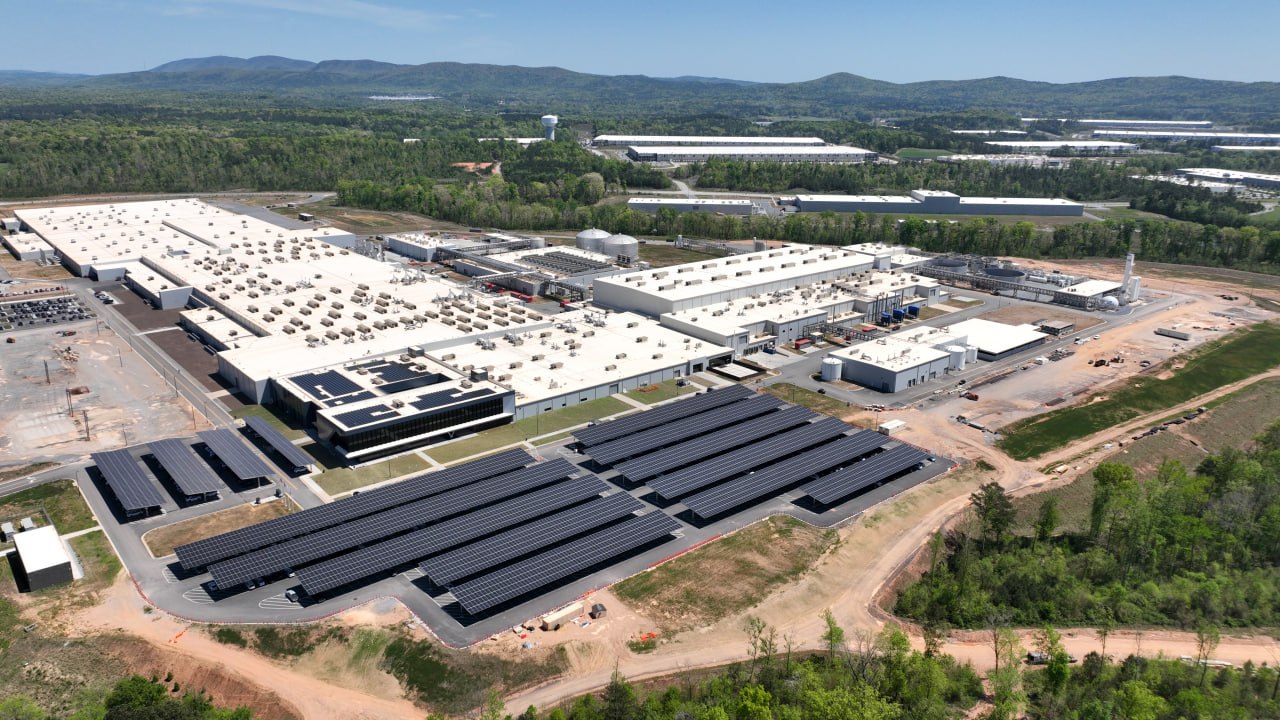
한화큐셀, 메타 PPA 기반 200MW 태양광 사업 수주
한화큐셀, 메타 PPA 기반 200MW 태양광 사업 수주 젤레스트라 에너지와 모듈 32만장 공급 및 EPC 계약 한화솔루션 큐셀부문(이하 한화큐셀)은 미국 재생에너지 개발사 젤레스트라 에너지(Zelestra Energy)와 인디애나주 깁슨(Gibson) 카운티에 들어설 200MW 규모의 태양광 발전소에 약 32만 장의 모듈을 공급하고 EPC... -

STX엔진, 1만9000TEU 컨테이너선 엔진 첫 수출
STX엔진, 1만9000TEU 컨테이너선 엔진 첫 수출 덴마크 머스크의 컨테이너선에 친환경 엔진 공급 STX엔진이 글로벌 해운 최대 선사인 덴마크 머스크(MAERSK)의 초대형 컨테이너선 프로젝트에 친환경 엔진을 공급하며 성공적인 첫 해외 시장 진출을 알렸다. STX엔진은 지난 7월 말, 중국 NTS조선소와 1만9000TEU... -
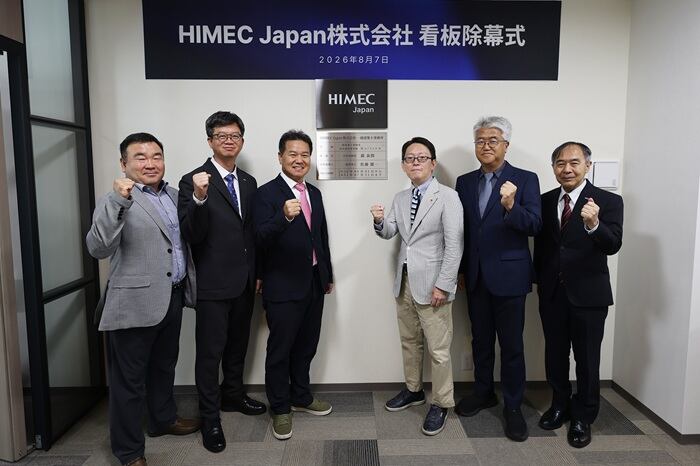
하이멕, 일본 현지법인 ‘HIMEC Japan’ 출범
하이멕, 일본 현지법인 ‘HIMEC Japan’ 출범 일본 데이터센터·스마트빌딩 사업 본격 추진 통합 엔지니어링 전문기업 하이멕(HIMEC)이 일본 도쿄도 미나토구 신바시에 100% 출자 현지법인 ‘HIMEC Japan 주식회사’를 설립하고 일본시장 공략을 본격화한다. 하이멕은 8월 7일 HIMEC Japan 사무소에서 법인 설립과 사무소 ... -

삼성전자, 인도에 플랙트그룹 HVAC 생산라인 준공
삼성전자, 인도에 플랙트그룹 HVAC 생산라인 준공 인도 및 아태 지역의 AI 데이터센터 시장 공략 강화 삼성전자가 인도에 플랙트그룹의 신규 냉난방공조(HVAC) 생산라인을 준공하고, 인도와 아시아·태평양 지역의 AI 데이터센터 시장 공략을 강화한다. 삼성전자는 8월 12일(현지시간) 인도 마하라슈트라주 푸네에서 플...